PETALING JAYA – Pemilik kediaman di negara ini diingatkan supaya memahami perbezaan jenis polisi insurans perumahan serta tidak menganggap semua kerosakan akibat bencana alam dilindungi secara automatik.
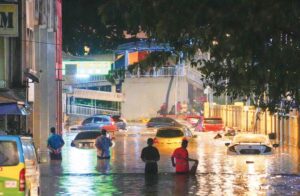
Ketua Pegawai Eksekutif Persatuan Insurans Am Malaysia (PIAM), Chua Kim Soon berkata, kekeliruan terhadap skop perlindungan menyebabkan ramai pemilik rumah berdepan risiko kerugian besar terutama pada musim Monsun Timur Laut (MTL).
Menurutnya, pemilik kediaman perlu membezakan antara perlindungan untuk struktur bangunan dengan perlindungan untuk barangan di dalam rumah sebelum membuat sebarang tuntutan.
“Polisi Houseowner lazimnya melindungi struktur fizikal bangunan seperti dinding dan bumbung, manakala polisi Householder memberikan perlindungan terhadap kandungan rumah termasuk perabot serta barangan elektrik.
“Justeru, pemilik kediaman perlu menyemak jenis perlindungan yang dimiliki termasuk memastikan perlindungan tambahan berkaitan bencana alam seperti banjir diambil sekiranya diperlukan,” katanya kepada Kosmo! semalam.
Jelas Kim Soon, data terkini PIAM menunjukkan kadar pengambilan perlindungan khusus bagi risiko banjir melibatkan insurans kebakaran atau hartanah masih berada pada tahap membimbangkan iaitu hanya 27 peratus.
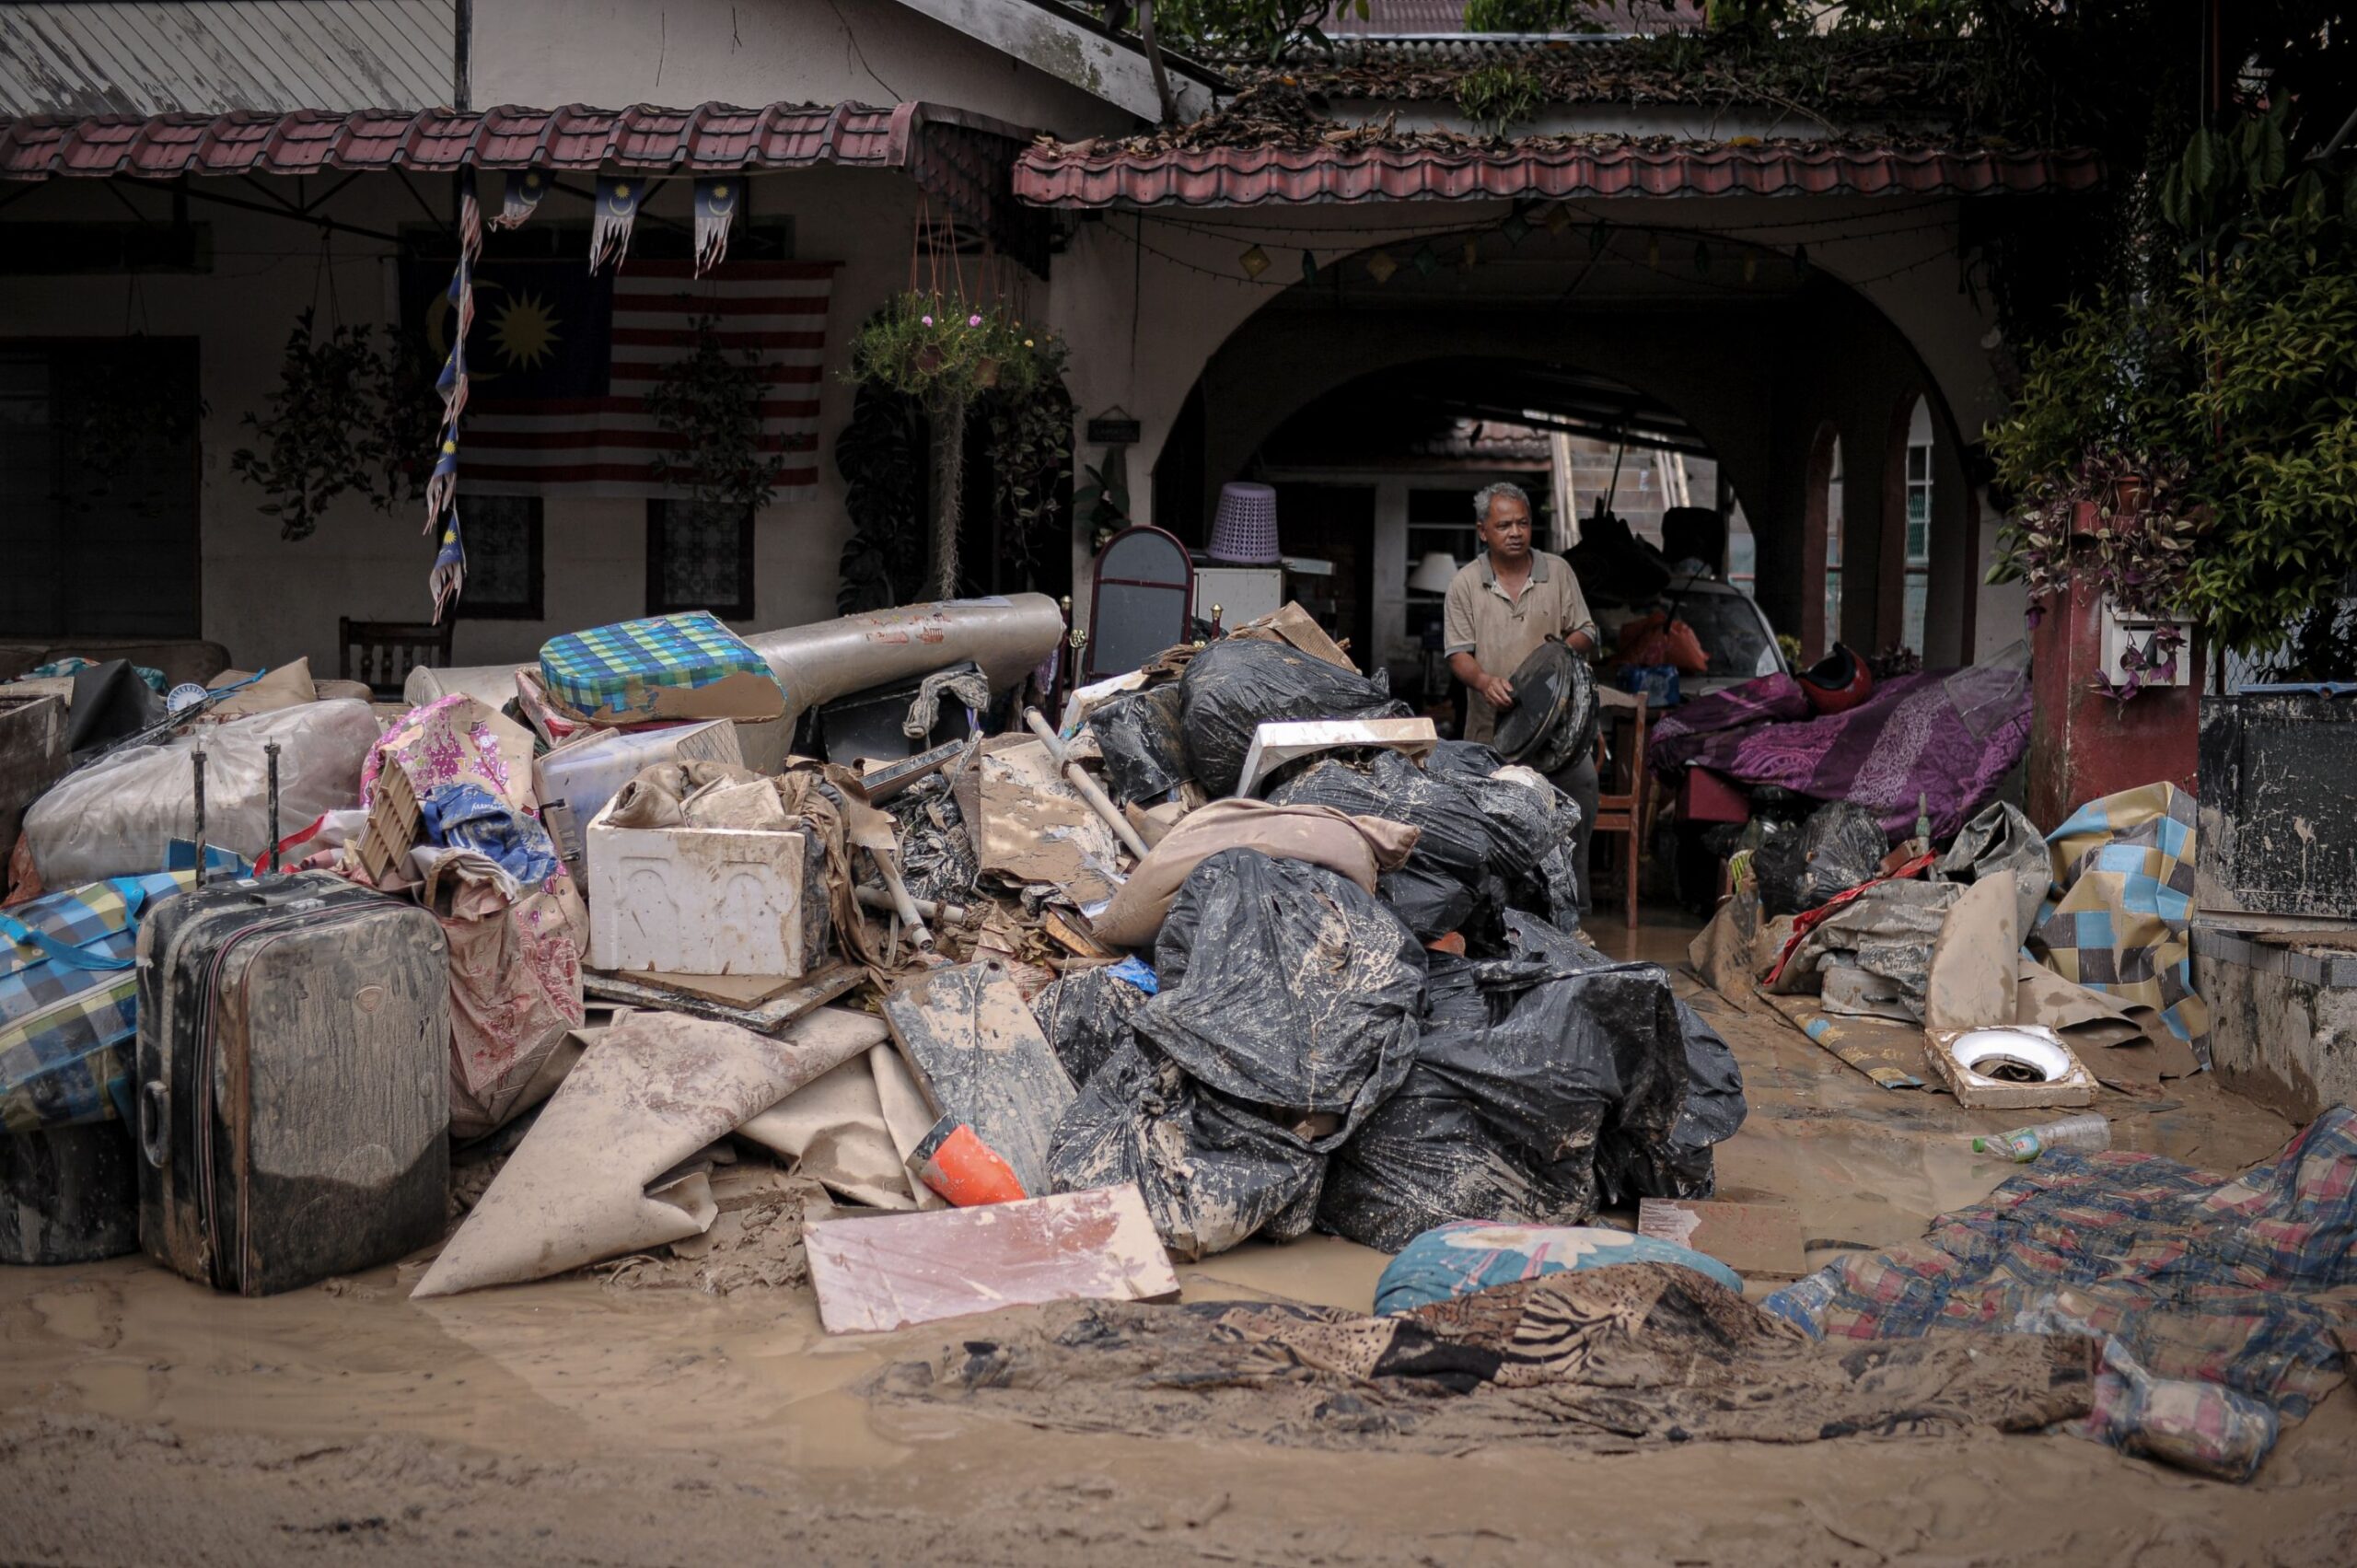
Situasi tersebut sekali gus mendedahkan seramai 73 peratus pemilik kediaman di negara ini kepada risiko menanggung kos baik pulih mencecah ratusan ribu ringgit menggunakan wang simpanan sendiri sekiranya kediaman mereka ditenggelami air.
“Lebih memeritkan, bagi pemilik kediaman yang sudah mempunyai perlindungan banjir sekalipun, mereka masih berisiko menerima pampasan yang jauh lebih rendah daripada kos sebenar akibat masalah under-insurance (perlindungan terkurang),” ujarnya.
Beliau berkata, kesilapan itu berlaku apabila pemilik rumah menetapkan jumlah perlindungan (Sum Insured) berdasarkan harga belian lama atau baki pinjaman bank, bukannya kos sebenar membina semula struktur rumah pada harga bahan binaan semasa (Value-at-Risk).
“Sebagai contoh, jika kos sebenar membina semula rumah ialah RM500,000 tetapi pemilik hanya menginsuranskannya pada nilai RM300,000 (60 peratus), syarikat insurans akan menggunakan Klausa Purata (Average Clause).
“Jika banjir menyebabkan kerosakan bernilai RM100,000, syarikat insurans hanya akan membayar pampasan sebanyak RM60,000, manakala baki RM40,000 terpaksa ditanggung sendiri oleh mangsa,” katanya.
Mengulas mengenai kos perlindungan tambahan bencana alam, beliau menegaskan kadarnya amat berpatutan iaitu hanya 0.086 peratus atau RM86 setahun bagi kediaman bernilai RM100,000, manakala tambahan tanah runtuh dan mendapan tanah (Subsidence & Landslip) pula sekitar RM81 setahun.